加盟金と教室の費用を足した額を前にすると、「一度に払えば、暮らしの予備のお金がなくなる」「借入をしたことがないので、どこに何を持っていけばよいか分からない」という心配が先に立ちます。お金の話は家族の暮らしにも関わるので、一人で決めきれないのは自然なことです。
足りない分は、分割や借入で埋める道があり、手元のお金だけで開業できるかを決める必要はありません。気をつけたいのは、借りられる額と、毎月返していける額が別の数字だという点です。借りられる額だけを見て計画を組むと、生徒が少ない月に支払いが重くなります。
扱うのは、足りない額の出し方、足りない分を埋める方法、日本政策金融公庫の創業向けの融資の仕組みと申込みの流れ、創業計画書に塾の事業をどう書くか、の順です。開業資金の相場や費目の内訳には深く立ち入りません。公庫の制度は2026年10月17日時点で公式のページを開いて確かめた内容で、条件は見直されることがあります。
手元に紙を用意して、事業に出せる額、毎月返せる額、相談したい相手(本部・金融機関・家族)を書き分けながら読み進めてください。最後まで読むと、誰に何を聞くかを分けられます。
足りない額は、手元に残すお金を先に取り分けてから出します
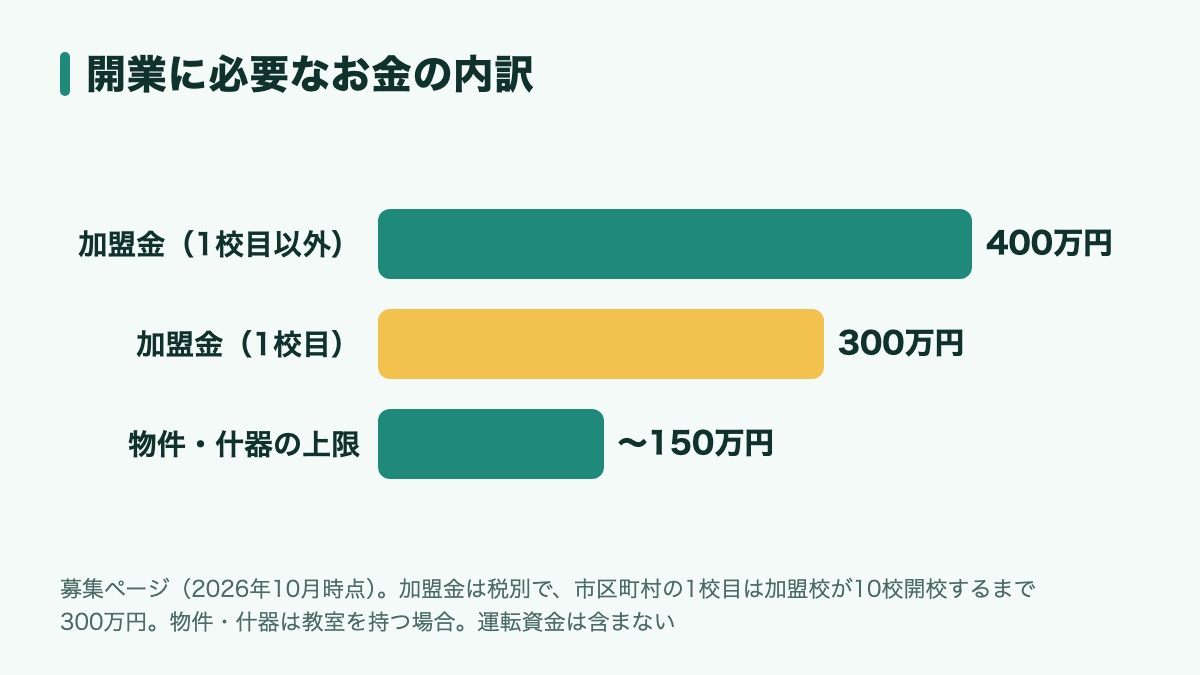
足りない額は「開業に要るお金から手元のお金を引いた額」ではなく、「開業に要るお金から、事業に入れてよいお金を引いた額」で出します。手元のお金を全部事業に入れる前提にすると、足りない額は小さく見えますが、開業してからの暮らしと教室の支払いを支える分がなくなります。
暮らしの予備と、黒字になるまでの運転資金は、開業資金とは別に取り分けます
開業に必要な総額として示される額には、黒字になるまでの家賃などの運転資金が入っていないことがあります。マナビライトの開業に必要な総額も、市区町村の1校目の場合300万〜450万円(そうでない場合は400万〜550万円)で、加盟金と、教室を持つ場合の物件・什器(〜150万円。保証金・敷金なども入れた目安)の合計です。運転資金は含みません(2026年10月時点の募集条件。最新は個別説明会で)。運転資金の目安は、教室を借りる場合で毎月の固定費の6か月分です。加盟金は400万円(税別)で、市区町村の1校目は、加盟校が10校開校するまで300万円(税別・税込330万円)です。条件は個別説明会でお問い合わせください。
例えば、手元に開業に必要な総額と同じだけのお金があっても、全部を開業に使えば、生徒がそろうまでの家賃や、家族の急な出費に回すお金が残りません。足りない額がゼロに見えても、実際には借入や分割を考えたほうがよい場合があります。
運転資金を何か月分持つかは、教室を持つか間借りにするか、生徒を自分で集めるか本部にまかせるかで変わります。先に暮らしの予備と運転資金を取り分け、残りを「事業に入れてよいお金」と呼んで、足りない額を計算します。
足りない額を費目ごとに分けると、相談する相手ごとに聞くことが分かれます
足りない額が出たら、それを加盟金の分と、物件・什器の分と、運転資金の分に分けます。費目ごとに、本部への分割で埋めるのか、金融機関からの借入で埋めるのかの候補を当てはめていきます。
例えば、今の教室に間借りして場所代がかからない場合は物件費がかからないため、足りない額は加盟金と、同じ時間に指導を受ける生徒の数のPCとヘッドセットの分だけになることがあります。教室を新しく借りる場合は、物件・什器と、家賃を払い続けるための運転資金の分が加わります。
どの組み方がよいかは、分割の支払いと借入の返済を足した毎月の額が、生徒が少ない月にも払えるかどうかで決まります。その確かめ方は、創業計画書の章で扱います。
足りない分は、自己資金を足す・本部への支払いを分ける・金融機関から借りるの3つで埋めます
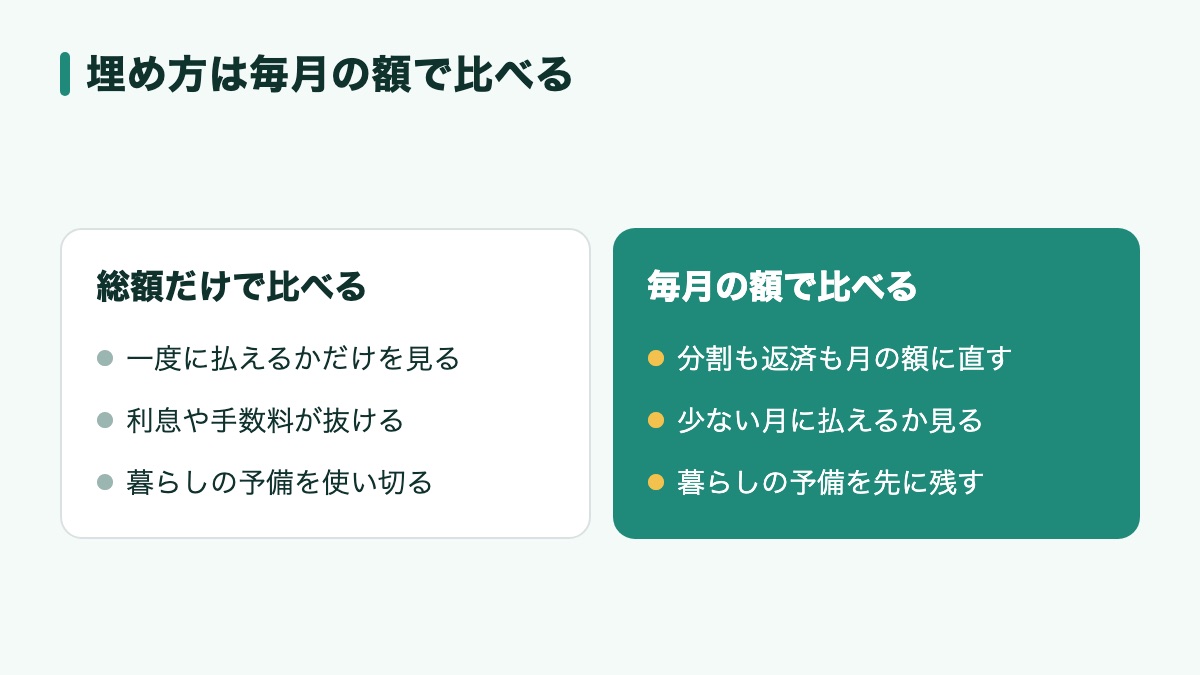
3つは、お金を出す相手も決め方も違うので、どれか一つに決めず、毎月の支払いの額に直して並べます。総額だけで比べると、利息や手数料の有無、支払いが続く期間の違いが抜けます。
家族や知人のお金を入れるときは、自分のお金と分けて書きます
貯金を足すほか、家族から援助を受ける、知人から借りるという方法があります。公庫の創業計画書の様式でも、必要な資金の調達方法を、自己資金、親・兄弟・知人などからの借入、日本政策金融公庫からの借入、他の金融機関などからの借入に分けて書く欄があります(日本政策金融公庫「創業計画の書き方」)。
例えば、親から借りたお金を自己資金の欄にまとめて書くと、返す約束のあるお金かどうかが計画書から読み取れません。返す約束があるなら借入として書き、返し方まで添えます。
家族のお金を使うなら、金額と返し方を家族と話し合ってから計画に入れます。話すときは、総額より、毎月いくら出ていくかを先に見せると、家族も判断しやすくなります。
本部への分割は、加盟金や物件・什器の支払いを、いくつかに分けて払う方法です
マナビライトでは、加盟金をまとめて払う形以外も選べ、回数と金額はお一人ずつの状況に合わせて決めます。分割手数料は分割にする額の5%です(このほかに利息はかかりません)。教室を持つ場合の物件・什器も同じように分けられます(2026年10月時点の募集条件)。間借りは、自宅とは別の場所であれば、今の教室のほか、事務所の空き部屋やご自身の持ち物件、使用料を払って人の教室を借りる形も同じ扱いです(自宅の一室では開業できません)。場所代がかからない間借りなら物件の費用はかからず、PCとヘッドセットは同じ時間に指導を受ける生徒の数だけ要りますが、物件・什器の〜150万円より少なく済みます。使用料を払う場合は、試算の固定費のうち家賃15万円の所がその使用料に代わります。
例えば、分割を選ぶと、開業する月に出ていくお金は小さくなります。その代わり、支払いが終わるまでのあいだ、家賃と並んで決まって出ていくお金が増えます。黒字になる人数を数えるときは、分割の支払いも固定費の側に入れて考えます。
分割の回数・条件は、お一人ずつの状況によります。分割・融資には審査があり、融資を保証するものではありません。分割の支払いが終わる月と、借入の返済が始まる月が重なるかどうかも、組み方を決める前に並べておきます。
金融機関からの借入は、借りる人の事業計画の中身で判断されます
開業の前や、開業して間もない人が使える借入には、日本政策金融公庫の創業向けの融資のほか、都道府県や市区町村の創業者向けの融資の制度もあります。自治体の制度は、条件も窓口も自治体ごとに違うので、お住まいの自治体の公式の案内で確かめます。
例えば、「本部の試算があるから通る」と考えると、計画書を自分の言葉で説明する準備が抜けます。公庫の案内では、面談で資金の使いみちや事業計画について話を聞くとしていて、説明するのは借りる本人です。
マナビライトでは、日本政策金融公庫や銀行への出し方を本部が一緒に組み立て、事業計画の作り方から手伝います。借入が通るかどうかはお一人ずつの状況によるもので、融資を保証するものではありません。
自分の手元の額を当てはめようとすると、「この額なら、分割と借入をどう組み合わせればよいのか」で手が止まります。足りない額も、毎月の支払いが回るかどうかも、教室の形と生徒の集め方で変わるため、一般論だけでは決めにくいところです。
個別説明会で確かめられること
- 今の手元の状況に合わせた、資金の集め方をご一緒に考えます
- あなたの条件での収支を、その場で試算します
- 教室を持つか、今の教室に間借りするかなど、始め方をご一緒に決めます
個別説明会はオンラインで120分です。費用と分割・融資のサポートの全体は加盟オーナー募集のページで確かめられます。試算は保証するものではありません。実際の収支は地域・物件・入会の状況で変わります。
日本政策金融公庫の創業向けの融資は、開業の前から相談できます
公庫の「新規開業・スタートアップ支援資金」は、新たに事業を始める人と、事業を始めておおむね7年以内の人が使える融資です。使いみちは、事業を始めるため、または始めたあとに要る設備資金と運転資金で、返済期間は設備資金が20年以内、運転資金が10年以内、どちらも据置期間は5年以内です。据置期間は、利息だけを払い、元金の返済を始めるのを待ってもらえる期間です。制度の中身は日本政策金融公庫「新規開業・スタートアップ支援資金」で確かめられます。利率や条件は見直されることがあるので、最新はこのページか公庫の支店で確認してください。
女性、35歳未満、55歳以上の人などは、特別利率の対象になります
この制度では、基準利率のほかに、要件に当てはまる人が必要とする資金に特別利率が用意されています。女性、35歳未満または55歳以上の人のほか、市区町村の創業塾や創業セミナーなど(産業競争力強化法の認定特定創業支援等事業)を受けて、市区町村の証明書を取った人なども挙げられています。
例えば、35歳未満で開業を考えている場合や、55歳を過ぎてから始める場合は、年齢の要件に当てはまることがあります。創業セミナーの証明書を使う場合は、受けられる時期や証明書の扱いを、市区町村の案内で早めに確かめます。
特別利率の対象になっても、借りられることが決まるわけではありません。担保・保証人は希望を聞きながら相談するとされ、審査の結果、希望に沿えないことがあると公庫は明記しています。
申込みのあとは、面談と予定地の確認を経て、融資の判断が出ます
公庫の案内では、申込みの前にオンラインや支店で予約して相談でき、申込みはインターネットで受け付けています。申込みには創業計画書、設備資金なら見積書、本人確認の書類などを用意します。そのあと、資金の使いみちや事業計画について話を聞く面談があり、店舗や事業所の予定地を訪ねたうえで、融資が判断されます(日本政策金融公庫「創業予定の方」のお手続きの流れ)。返済は原則として月賦払いです。
例えば、教室の場所が決まらないまま借入の相談だけを進めると、予定地も見積書もそろわず、面談で説明できることが少なくなります。物件の候補か、間借りする教室を決めてから申込むほうが、話が具体的になります。
反対に、融資の判断が出る前に物件や加盟の契約を急ぐと、借りられなかったときに支払いだけが残ります。マナビライトでは、事前開示書面と加盟契約書をもとに先に融資を申込み、結果が出てから加盟のご契約をいただきます。物件の契約は加盟のご契約のあとで、物件は本部と一緒に探します。
創業計画書には、塾の売上の見通しを、在籍の人数と月謝の前提から書きます
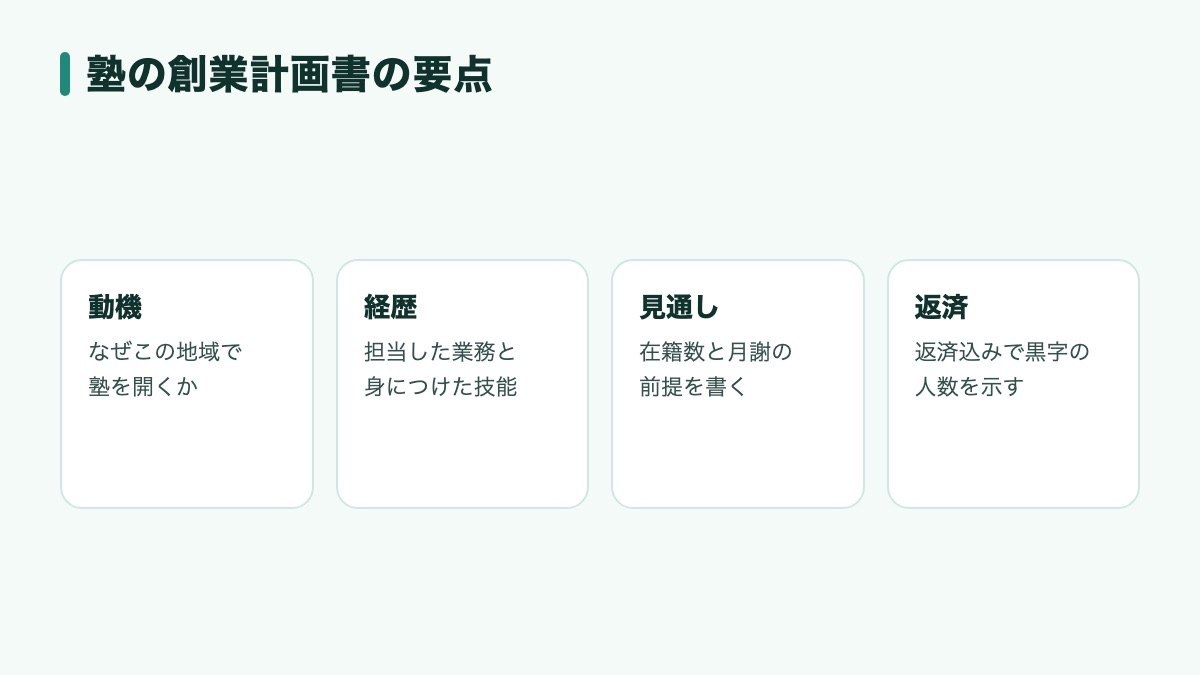
公庫は、この融資を使える人を「新たに営もうとする事業について、適正な事業計画を策定しており、当該計画を遂行する能力が十分あると認められる方」に限っています。創業計画書は、その計画と能力を伝える書類です。様式には、公庫の書式に代えて自分で作った計画書を出してもよいと書かれています。
創業の動機と経歴は、教えた経験の有無より、自分が何を受け持つかで書きます
創業計画書の様式は、創業の動機、経営者の略歴、取扱商品・サービス、従業員、取引先、お借入の状況、必要な資金と調達方法、事業の見通しなどの欄でできています。略歴の欄には、勤務先の名前だけでなく、担当した業務や役職、身につけた技能も書くよう求めています。
例えば、営業や接客、相談を受ける仕事をしてきた場合は、入会までの面談とご家庭への対応という、オーナーの仕事に近い経験として書けます。教えた経験がないことを隠す必要はありません。
指導を誰が担うかは、はっきり書きます。マナビライトの加盟校では、教えるのは全国7,271人の応募から選んだ本部の先生で(2026年10月2日時点)、オーナーの仕事は営業とCSです。集客は自分で集めるか、本部の集客代行(申込んだ加盟校のマナビライトの売上全体の20%・広告費の先払いなし・生徒数は保証しない)を選ぶので、どちらにするかも計画に書きます。代行の20%がかかるのは受講料・入会金・講習費・教材費のマナビライトの売上で、すでに塾をお持ちの場合も、その塾でご自身が教えている授業の売上にはかかりません。
売上の見通しは、在籍の人数と月謝、入会が積み上がる速さの前提を添えて書きます
事業の見通しの欄には、創業当初と、1年後または軌道に乗った後の、月平均の売上高・経費・利益を書きます。塾の売上は、在籍の人数と月謝で決まります。2026年10月時点の募集ページのモデルケースでは、月謝10万円(税別)から先生への指導料20%とロイヤリティ12%を引くと、生徒1人で6.8万円が残り、集客を本部にまかせる場合はさらに20%を引いて4.8万円です。教室を持つ場合の固定費を月20万円(家賃15万円・雑費5万円の想定)とすると、黒字になるのは、自分で集めれば3人から、本部にまかせても5人からです。
例えば、創業当初の欄に、軌道に乗ったあとの人数をそのまま入れると、立ち上がりの赤字の月が計画から消えます。創業当初は少ない人数で書き、何か月目にどの人数になる前提かを添えます。
この試算は税引前で、税金と借入の返済を含まず、収益を保証するものではありません。実際の収支は地域・物件・入会の状況で変わります。募集ページの試算にある「毎月5人ずつ入会」も、計算のために置いた前提で、将来の結果を保証するものではありません。実際の入会はこれを下回ることがあります。入会のペースを自分で少なめに置き直した数字も、計画書の控えに残します。
返済の見通しは、毎月の返済を固定費に足して、黒字になる人数を数え直します
募集ページの試算は、借入の返済を含みません。借りる場合は、毎月の返済額と分割の支払いを家賃などの固定費に足し、生徒1人から残る額で割り直すと、返済を含めて黒字になる人数を自分で確かめられます。
例えば、据置期間を取ると、開業してすぐの月の支払いは軽くなりますが、据置が終わった月から元金の返済が加わります。その月に何人の在籍が要るかを、計画書の控えに書いておきます。
据置期間を長くすれば楽になるとは限りません。返し終わるまでの期間が延びれば、利息を払う期間も延びます。返済の組み方は、金融機関や税理士に確かめてから決めます。
分割と融資で迷いやすい問いに、一つずつ答えます
手持ちの資金が少なくても、本当に始められますか?
募集ページには「手持ちの資金が少なくても始められます」とありますが、加盟金の分割と融資のサポートを使うことが前提で、分割・融資には審査があります。融資を保証するものではありません。
例えば、手元のお金が少ないほど、分割と借入の毎月の支払いは大きくなります。始められるかどうかと、始めたあとに回るかどうかは、分けて確かめます。
加盟金の分割と公庫の融資は、組み合わせて使えますか?
組み合わせて使えます。順番は、事前開示書面と加盟契約書をもとに先に公庫の融資を申込み、結果が出てから加盟のご契約です。分割の回数と金額はお一人ずつの状況に合わせて決め、分割にも融資にも審査があります。融資を保証するものではありません。
組み合わせる場合は、分割の支払いも借入の返済も、毎月出ていくお金としてすべて並べてから、返済の見通しを書きます。
住宅ローンや車のローンがあると、借りにくくなりますか?
借りられるかどうかは審査で決まるため、ローンの有無だけでは言い切れません。公庫の創業計画書には、事業のほか、住宅・車・教育・カードのお借入を書く欄があります。
今ある借入は隠さずに書き、返済が重なる月の家計も確かめておきます。家族の収入や支出に関わることなので、書く前に家族と数字をそろえます。
創業計画書は、自分で一から作らないといけませんか?
公庫は全国152支店に「創業サポートデスク」を置き、創業計画書の立て方や申込みの流れの相談を受けています(日本政策金融公庫の創業支援のページ)。マナビライトでも、事業計画の作り方から本部が手伝います。
ただし、本部の試算をそのまま写すと、面談で前提を聞かれたときに自分の言葉で答えられません。数字の前提は、自分で一度置き直しておきます。
開業してから資金が足りなくなったら、追加で借りられますか?
新規開業・スタートアップ支援資金は、事業を始めておおむね7年以内の人も対象で、運転資金にも使えます。ただ、審査があることは開業前と変わりません。
足りなくなってから慌てて申込むより、開業前の計画で運転資金の分を見込んでおくほうが、生徒が少ない月にも落ち着いて対応できます。
足りない額と毎月返せる額を書き分けてから、相談先を選びましょう
塾の開業資金が足りないときは、暮らしの予備と運転資金を先に取り分けてから足りない額を出し、自己資金・本部への分割・金融機関からの借入を、毎月の支払いの額に直して組み合わせます。公庫の創業向けの融資を使うなら、創業計画書に、指導を誰が担うか、在籍の人数と月謝の前提、返済を含めて黒字になる人数を書きます。
迷いやすいのは、借りられる額を基準に計画を組むことです。借りられる額が大きくても、毎月の返済が生徒の少ない月に払えなければ、計画は回りません。
借入の額まで、今すぐ決めなくても構いません。事業に出せる額、毎月返せる額、家族と話しておくことを書き分け、公庫の創業計画書の様式を一度開いて、埋められる欄と空いた欄を確かめるところから始めてみてください。
分割と借入をどう組むかを自分の数字で確かめたいときは、マナビライトの個別説明会で、資金の集め方を今の手元の状況に合わせて一緒に考え、あなたの条件での収支をその場で試算します。お金の話なので、ご家族とご一緒に参加することもできます。創業計画書の空いた欄を持って参加すれば、その欄を埋めるための数字から相談を始められます。