「いつかは自分の事業を持ちたい。でも、貯金は数百万円もありません」「その業界で働いたこともないのに、独立できるのでしょうか」。20代・30代で独立を考え始めると、お金と経験の両方が足りないことに気づいて、手が止まりやすいものです。
少ない資金で始めることと、お金のリスクを小さく始めることは別です。開業資金が小さくても、借りた額の返済や毎月の家賃が重ければ、うまくいかなかったときに残る負担は大きくなります。反対に、経験が浅いことは、独立の道が閉じているという意味ではありません。
この記事では、開業した人がどのくらいのお金で始め、どう集めたかを公的な調査で確かめたうえで、個人で開く・フランチャイズ(FC)に加盟する・副業から始めるという形の違いを整理します。後半では講師を置かない塾に当てはめ、総額と毎月の支払い、黒字になる生徒の数を前提つきで並べます。公的な調査の数字と、この記事の提案は分けて書きます。
読み終えたら、自分で用意できるお金、借りてもよい上限、毎月払える固定費を、1枚の紙に書き出してみてください。比べる事業が変わっても、この数字が判断の土台になります。
開業した人の4割以上は、500万円未満で始めています
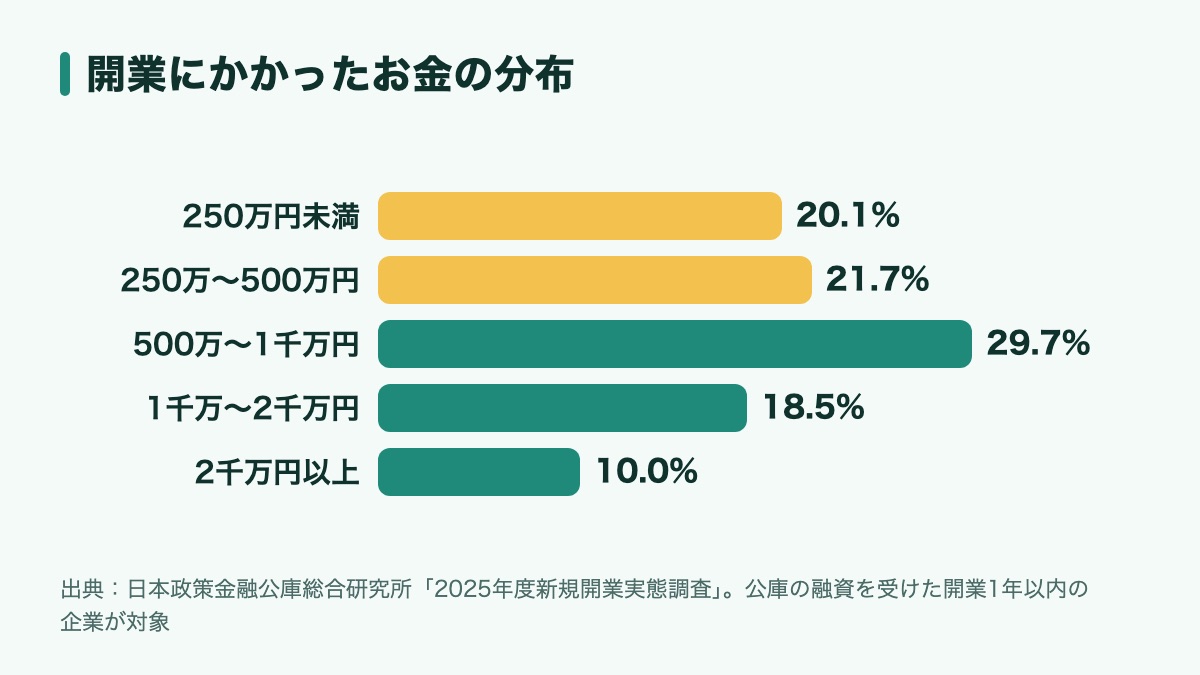
少ない資金で独立した人は多くいます。ただし、その多くは自己資金に借入を足し、長く働いた業界で始めています。
開業費用の中央値は600万円で、500万円未満が4割を超えます
業種を問わない開業費用の平均値は975万円、中央値は600万円です。分布では「250万円未満」が20.1%、「250万〜500万円未満」が21.7%で、合わせて4割を超えます(日本政策金融公庫総合研究所「2025年度新規開業実態調査」)。調査の対象は、公庫の融資を受けた、開業1年以内の企業です。
例えば、「独立には1,000万円が要る」と考えて貯金が貯まるのを待つと、500万円未満で始められる事業を比べないまま、何年も過ぎることがあります。
ただし、公庫から借入をした開業者の数字なので、借りずに始めた人の感覚とはずれることがあります。金額の目安には使えても、自分の事業の費用は、業種と始め方ごとに見積もり直します。
自己資金は平均279万円で、足りない分は借入でまかなっています
同じ調査では、開業時の資金調達額の平均は1,219万円で、そのうち金融機関などからの借入が平均827万円、自己資金が平均279万円です。開業時に苦労したことの1位も「資金繰り、資金調達」(56.9%)でした。
例えば、総額600万円の事業を選んで自己資金で足りない場合は、足りない分がそのまま借入になります。うまくいかなかったときの重さを決めるのは、開業費用の総額より、自分が借りる額のほうです。
総額を比べる前に、自分で用意できる額と、借りてもよい上限を決めましょう。借りてもよい上限は、毎月返せる額から逆算すると決めやすくなります。
経験が浅いうちは、本部の仕組みを借りられるかで独立の形を選びます
開業した人の8割は、その業界で働いた経験を持っています。経験がまだ浅いなら、足りない経験を何で補うかを先に決めます。
開業した人の81.1%は、その業界で働いた経験があります
公庫の調査では、開業した人の81.1%に「斯業経験」がありました。今の事業に関連する仕事をした経験のことで、その年数の平均は15.3年です。開業時の年齢は、29歳以下が7.0%、30歳代が28.0%でした。
例えば、飲食店で長く働いた人が店を開く場合は、仕入れ先も、原価の見方も、混む曜日も知っています。別の仕事をしてきた会社員が同じ店を開くと、その分を開業してから覚えることになり、覚えるまでの売上の落ち込みも自分で受け止めます。
ただし、経験が浅いことは、独立できないという意味ではありません。足りない経験を本部の仕組みや研修で補える形を選べば、20代・30代から始める道はあります。
個人で開く・FCに加盟する・副業から始めるでは、お金と経験の出方が違います
個人で開く形は、費用を小さくも大きくもできますが、仕入れや集客のやり方は自分で作ります。FCに加盟する形は、本部の看板とやり方を使う代わりに、加盟金と毎月の支払いが要ります。副業から始める形は、勤めながら小さく試せるので、お金のリスクを小さくしやすい方法です。
例えば、勤めながら週末だけの小さなサービスを試すなら、最初の出費は抑えられます。その代わり、使える時間が夜と週末に限られるので、売上を大きくするまでには時間がかかります。
ただし、FCなら経験が無くても安心とは限りません。どこまでを本部が受け持ち、どこからを加盟した人が行うかは、本部ごとに違います。勤めながら準備する場合は、勤務先の就業規則で副業の決まりも確かめてください。
FCの開業資金は業種で大きく違うため、何が含まれるかと一緒に読みます
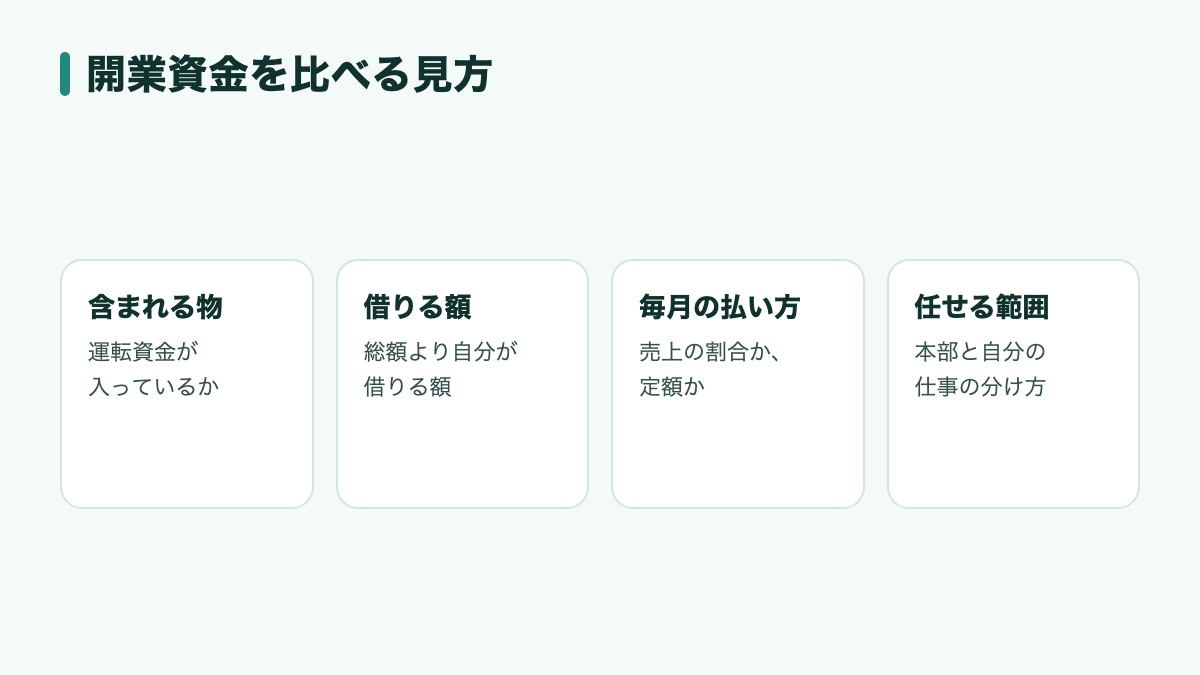
開業資金の額は、店舗の広さ、内装、人を雇うかで変わります。同じ「開業資金」でも、含まれるものと、開業後の払い方が違います。
| 業種 | 開業資金の目安 | 読むときの注意 |
|---|---|---|
| 学習塾(大学受験・個別指導のFC 6社) | 480万〜1,500万円 | 運転資金が別に要る場合は、それを含めた総額です |
| コンビニ | 300万〜500万円 | 本部が店を用意する代わりに、粗利の約5〜6割を本部へ払う契約です |
数字は、マナビライトの加盟募集ページに載せている値です。学習塾はFC比較サイトに載っている大学受験・個別指導の6社の公開値(2026年9月時点)で、小中学生向けの学習教室は含めていません。コンビニの開業資金は民間のまとめによる目安で、公的な統計ではありません。比べるときは、それぞれの本部の資料で確かめてください。
最初のお金が小さい契約は、毎月の取り分で釣り合いを取っていることがあります
コンビニは、開業資金だけを見ると学習塾より小さく見えます。実際には、本部が店を用意する代わりに、粗利の約5〜6割を本部へ払う契約です。最初に出すお金の少なさと、開業後に毎月本部へ渡す割合は、組み合わせで決まっています。
例えば、「300万円で始められるなら借入も少なく済む」と開業資金だけで決めると、開業後の利益のうち、どれだけが手元に残るかの比べが抜けます。
開業資金を並べるときは、毎月の支払いが売上の割合か、定額か、粗利の割合かも同じ紙に書き足します。店舗を持たない業種には、もっと少ないお金で始められるFCもあるので、業種の幅を広げて比べてもかまいません。
学習塾の480万〜1,500万円は、必要な運転資金まで含めて数えた総額です
この幅は、6社の開業資金を、運転資金が別に要る場合はそれも含めて数えたものです。運転資金は、生徒が集まって黒字になるまでの家賃や人件費をまかなうお金で、講師を雇う塾では、生徒が少ない月にも講師の給与がかかり、募集と研修の費用も出ていきます。
例えば、総額の小さい本部を見つけても、その値に運転資金が入っていなければ、開業後の数か月分の家賃を別に用意することになります。
総額を比べるときは、どちらの数字にも運転資金が入っているかを、本部の資料で確かめます。入っていない側には、黒字になるまでの家賃の月数分を自分で足してから比べます。
講師を置かない塾は、教えた経験が無くても総額300万円から始められます
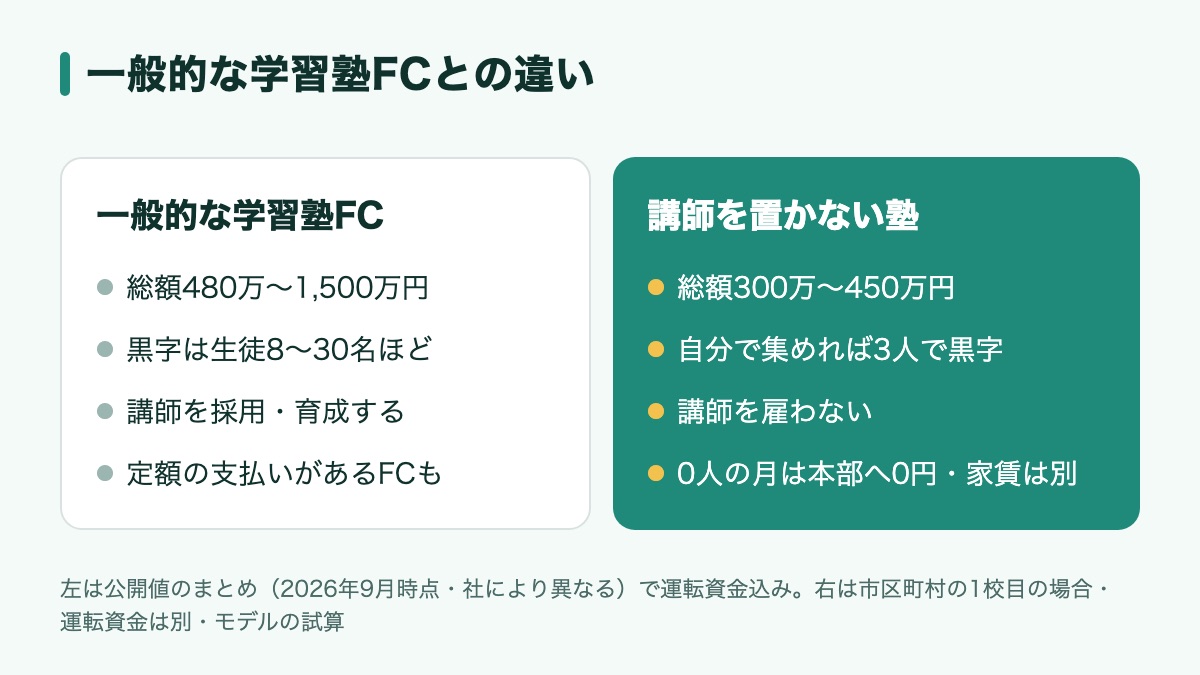
講師を置かない塾では、生徒は教室のPCの前で、本部の先生から1対1のライブ指導を受けます。オーナーは教えないので、教えた経験は要りません。例に取るのは、大学受験の総合型選抜・推薦入試の対策を主軸にするマナビライトの塾です。ここに書く費用と料率は2026年10月時点の募集条件で、最新の内容は個別説明会でご案内しています。
総額は300万〜450万円で、黒字になるまでの運転資金は別に用意します
開業に必要な総額は、市区町村の1校目の場合300万〜450万円です(そうでない場合は400万〜550万円)。内訳は加盟金と、教室を持つ場合の物件・什器(上限150万円)です。加盟金は400万円(税別)で、市区町村の1校目は、加盟校が10校開校するまで300万円(税別・税込330万円)です。内装工事は要らず、自宅とは別の場所で場所代のかからない間借り(いまの教室や事務所の空き部屋、ご自身の持ち物件など)なら物件費はかかりません。使用料を払って人の教室を借りる場合は、下の試算の家賃15万円の所がその使用料に代わります。自宅の一室では開業できません。PCとヘッドセットは、間借りでも、同じ時間に指導を受ける生徒の数だけ要ります。この総額に、黒字になるまでの家賃などの運転資金は入っていません。運転資金の目安は、教室を借りる場合で毎月の固定費の6か月分です。
例えば、手元の資金がほとんど無い場合でも、加盟金を一括で用意する必要はありません。加盟金も物件・什器も分割にでき、日本政策金融公庫や銀行への借入の出し方も、事業計画の作り方から本部が一緒に組み立てます。加盟金の分割と日本政策金融公庫の融資は一緒に使え、融資は事前開示書面と加盟契約書の案で先に申込み、結果が出てからご契約いただく順番です。
ただし、分割の回数・条件と、借入が通るかどうかは、お一人ずつの状況によります。審査があり、融資を保証するものではありません。1校目の条件は、個別説明会でお問い合わせください。
教えるのも先生を選ぶのも本部で、オーナーの仕事は営業とCSです
教えるのは、全国7,271人の応募から選んだ本部の先生です(2026年10月2日時点)。先生選びも、カリキュラムも、指導の管理も本部が行います。オーナーの仕事は営業とCSで、営業は入会までの面談、CSは入会後のご家庭の対応です。どちらもご自身で行うか、雇ったスタッフに任せます。任せる場合は、そのスタッフにもオーナーと同じ研修を修了してもらいます。本部が代わりに面談することはありません。
例えば、販売や事務の仕事をしてきた人なら、面談で伝えるのは教科の教え方ではなく、合格までに何が要るかです。面談の進め方を開業前に身につけられるよう、本部には研修アプリと研修制度があり、研修はオンラインで、ご自身のペースで進められます。
ただし、講師がいないことは、教室の仕事がなくなるという意味ではありません。講師を雇わないので新たに雇う人は0人ですが、教室を開けている間は、オーナーご自身かスタッフが1人いる形です。スタッフを置く場合は、その費用が加わります(下の試算の固定費 月20万円には入っていません)。集客は、ご自身で集めるか、本部の集客代行プランを申込むかを選びます。
うまくいかなかったときの重さは、黒字になる生徒の数で比べます
本部への毎月の支払いは、先生への指導料20%とロイヤリティ12%で、どれも売上に対する割合です。生徒がいない月のロイヤリティ・指導料・集客代行は0円ですが、教室の家賃などの固定費はかかります。加盟金を分割にしている場合は、分割のお支払いは続きます。モデルケースの月謝10万円(税別)の生徒1人から手元に残るのは6.8万円で、集客代行を申込むと加盟校のマナビライトの売上全体の20%が加わり、4.8万円になります。
例えば、教室を持つ場合の固定費を月20万円(家賃15万円・雑費5万円の想定)とすると、黒字になるのは、自分で集めれば3人から、本部にまかせても5人からです。一般的な学習塾FCで公表されている例では、黒字になる生徒の数は8〜30名ほどです(2026年9月時点の公開値のまとめで、社によって異なります)。
これは税引前のモデルの試算で、税金と借入の返済は含みません。収益を保証するものではありません。実際の収支は地域・物件・入会の状況で変わります。
「費用の形は分かったけれど、自分の手元の資金だと、いくら借りることになるのか」。分割の回数や借入の進め方はお一人ずつの状況で変わるため、記事の数字だけでは決められません。個別説明会はオンラインで120分です。予約のフォームには開校する地域(都道府県・市区町村・最寄り駅)を入れますが、決まっていなければ候補の地域で構いません。費用や条件の全体は加盟オーナー募集のページで確かめられます。
個別説明会で確かめられること
- 今の手元の状況に合わせた、加盟金の分割や借入の進め方を相談できます。
- ご自身の条件での収支の試算を、その場で出してもらえます。
- 面談の進め方や入試の知識を、開業前の研修でどう学ぶかを聞けます。
少ない資金での独立について、よくある疑問に答えます
貯金がほとんどありません。それでも始められますか?
手元の資金だけで決まるわけではありません。開業した人の多くも、自己資金に借入を足して始めています。講師を置かない塾の場合、手持ちの資金が少なくても、加盟金の分割と融資のサポートを使って始める道があります。分割にも借入にも審査があり、融資を保証するものではありません。
例えば、借入の相談では返済の計画も見られます。毎月返せる額と、運転資金として手元にいくら残すかを先に書き出してから相談すると、話が具体的になります。
20代で、社会人の経験もまだ短いのですが、加盟できますか?
マナビライトの募集では、年齢も、教えた経験も問いません。ご契約の前に審査があり、資金の集め方はお一人ずつの状況に合わせて一緒に考えます。
例えば、営業の仕事をしたことが無くても、面談の進め方は研修で学べます。社会人の経験の長さより、勤めながら準備する時間を夜や週末にどれだけ取れるかを先に確かめると、始める時期を決めやすくなります。
店舗を持たない、もっと安いFCと比べるときは、何を見ればよいですか?
開業資金の額と一緒に、本部が受け持つ仕事と、自分が受け持つ仕事を並べます。安く始められても、商品づくりや集客、人の採用を自分で行う形なら、経験の浅さがそのまま負担になります。
例えば、教室を持つ塾とオンラインで完結するサービスを比べるなら、誰が教えるか、誰がお客を集めるか、毎月の支払いが売上の割合か定額かを、同じ欄に書き出します。
広告にかけるお金もありません。生徒はどう集めますか?
ご自身で集める形と、本部の集客代行プランのどちらかを選べます。集客代行は、本部が広告を出し、届いた相談のうち、お申込みのときにその校舎を選ばれたご家庭の相談を、加盟校へお渡しする形で、広告費を先に払う必要はありません。お支払いは、お申込みの加盟校のマナビライトの売上全体(受講料・入会金・講習費・教材費で、ご自身で集めた生徒の分も含みます。ただし、ロイヤリティがかからない教材・検定・模試は除きます)の20%です。
お渡しする件数は地域によって差があり、生徒数を保証するものではありません。お渡ししたあとの面談は、加盟校で行います。ご自身で集める場合は、代行の費用はかかりません。
少ない資金での独立は、借りる額と毎月の支払いから比べましょう
少ない資金で独立するときは、開業資金の総額の小ささより、自分が借りる額と、お客が少ない月に出ていくお金の小ささで事業を比べます。経験が浅いうちは、本部の仕組みで何を補えるかも、同じ紙に書き足します。
避けたいのは、開業資金の安さで候補を絞り、運転資金や毎月の払い方を契約の直前に知ることです。表の金額に何が入っているかを最初に確かめるだけでも、比べ直す手間が減ります。
今の段階で、どの事業にするかを決めきる必要はありません。用意できる額、借りてもよい上限、毎月払える固定費を書き出し、比べる事業ごとに同じ欄を埋めていきます。埋まらない欄が、本部や金融機関に聞く質問になります。
講師を置かない塾を候補に入れる場合は、マナビライトの個別説明会で、その欄を一緒に埋められます。お一人でも、ご家族とご一緒でも受けられ、ご自身の条件での収支の試算をその場でお出しします。試算は保証するものではありません。実際の収支は地域・物件・入会の状況で変わります。